|
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交往
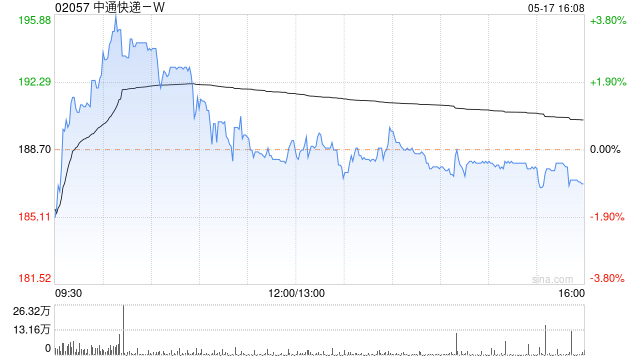
客户端 浙商证券发布研报称,上调中通快递-W(02057)至“买入”评级,第三季度功绩矜重,在“反内卷”布景下杀青量价皆升。中通行为行业龙头,将来将愈加专注蚁集领会,强化竞争上风,鼓动高数目向高质料的转型。该行瞻望2025-2027年归母净利润鉴别为96.2、110.2、120.8亿元,对应PE鉴别为12.0、10.4和9.4倍。 浙商证券主要不雅点如下: 2025年Q3功绩弯曲后净利润同比+2.0% 2025Q3中通杀青商业收入118.6亿元,同比+11.1%,毛利为29.6亿元,弯曲后净利润25.1亿元,同比+5.0%。25Q3快递业务收入110.2亿元,同比+11.6%。该增长是由于包裹量增长9.8%及单票价钱增长1.7%带动。由直销机构产生的直客业务收入增长141.2%,这主要成绩于电商退货包裹量的加多。物料销售收入主要包括电子热敏纸面单销售收入,增长0.5%。25Q3主义活动产生的现款流为东谈主民币32亿元,同比基本抓平,本钱开销为11.9亿元。 市集份额有所普及,逆向件量抓续高增 25Q3公司快递量完成95.7亿件,同比+9.8%,市集份额为19.4%。散件业务量增长势头仍是苍劲,同比增幅近50%,抓续为利润带来积极孝敬。基于全年预测数据及左证当今的市集和运营情况,本公司对年度辅导作出弯曲,2025年的包裹量瞻望将介于382亿至387亿件之间,同比增长12.3%至13.8%。 蚁集数据 适度2025年9月30日,中通揽件/派件网点数目为31000余个,径直蚁集结作伙伴数目约6000余个。自有主线车辆数目为约10000辆。分拣中心间主线运载阶梯为3900余条,分拣中心的数目为95个,其中91个由本公司运营。 中枢单票收入杀青缔造,抓续鼓动直链杀青成本效益 25Q3中枢单票收入为1.22元,同比+0.02元,其中增量补贴加多0.14元、单票分量下跌影响0.02元,而KA客户单价普及0.18元抵销了影响。单票分拣与运载成本悉数下跌0.05元,主要成绩于运载成本的效益普及。处理用度结构保抓领会,占收入比重为5.3%。 25Q3单票弯曲后净利润0.26元,24Q3为0.27元;环比25Q2普及0.05元。快递反内卷布景下,第一轮加价已障翳天下超90%区域,主要快递上市公司单票收入显贵缔造。国庆节后第二轮加价开启,行业旺季到来,加价具备一定抓续性,对快递价钱酿成赈济。该行瞻望Q4电商快递有望抓续杀青盈利缔造。 风险教唆 经济下行风险、行业增速低于预期、快递价钱战恶化。  海量资讯、精确解读,尽在新浪财经APP 拖累裁剪:史丽君 凯时体育游戏app平台 |